
Cum pornesti emiterea recurenta din platile facute cu Mastercard
Emiterea recurenta din platile facute cu Mastercard ii ajuta pe comercianti sa automatizeze incasarea abonamentelor si sa trimita facturi fara intreruperi…
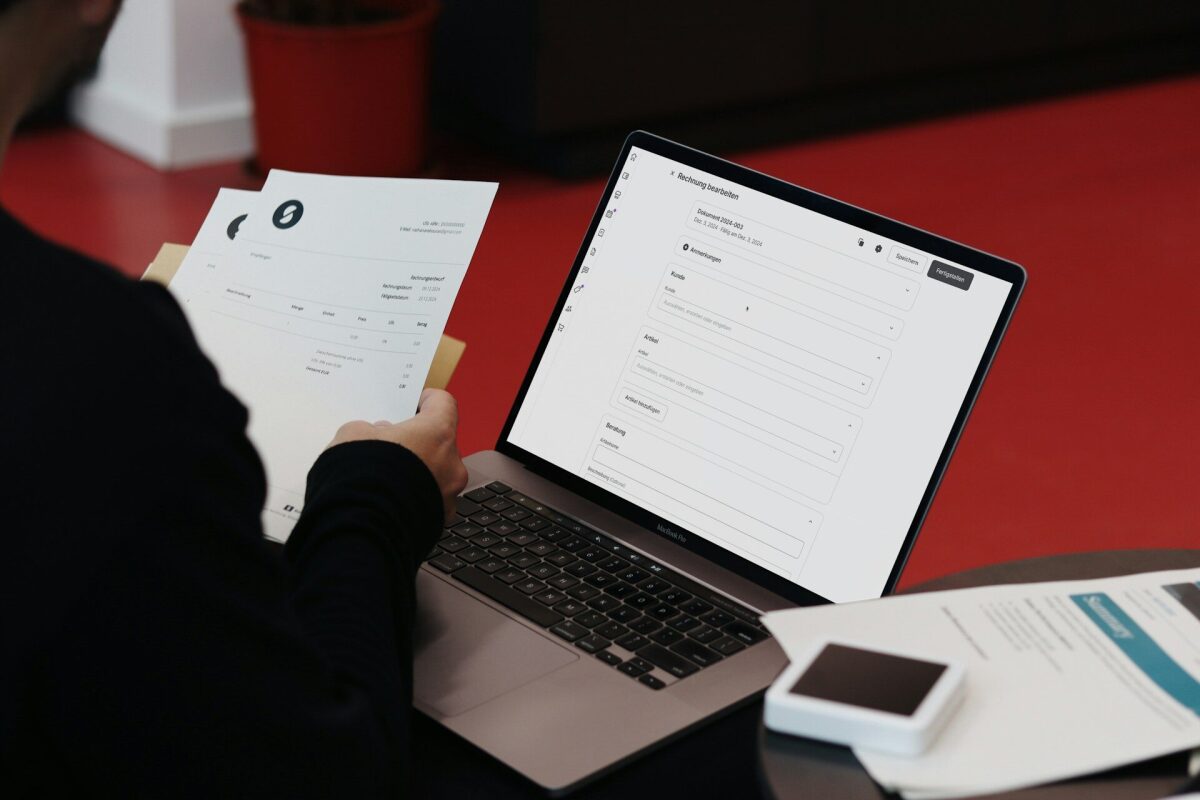
Emiterea recurenta din platile facute cu Mastercard ii ajuta pe comercianti sa automatizeze incasarea abonamentelor si sa trimita facturi fara intreruperi. Daca ai ajuns aici, probabil cauti un mod clar, sigur si conform sa pornesti un astfel de flux. In randurile de mai jos gasesti explicatii practice, pasii recomandati si bune practici ca sa iti iasa bine din prima.
Ce presupune de fapt emiterea recurenta si cum functioneaza in ecosistemul Mastercard
Emiterea recurenta din platile cu Mastercard inseamna doua componente care lucreaza impreuna: (1) stocarea credentialelor de plata intr-o forma tokenizata si (2) programarea initiativa periodica a tranzactiilor de catre comerciant, corelata cu generarea si trimiterea facturilor. La plata initiala, clientul autorizeaza tranzactia cu autentificare puternica (de regula 3-D Secure), iar procesatorul creeaza un token ce poate fi folosit ulterior pentru incasari automate, fara ca utilizatorul sa reintroduca datele cardului.
Tehnic, recurenta se bazeaza pe paradigma Stored Credentials, in care datele sensibile ale cardului nu stau pe serverele tale, ci in seifuri criptate ale procesatorului sau ale retelelor de plata. Mastercard ofera suport pentru tokenizare la nivel de retea si servicii de actualizare automata a credentialelor (de exemplu, cand cardul expira sau este reemis), ceea ce reduce esecurile involuntare. Diferenta cheie de retinut este intre tranzactiile initiate de client (CIT) si cele initiate de comerciant (MIT). Prima tranzactie din abonament este, de regula, CIT cu SCA, iar urmatoarele devin MIT, conform mandatului dat de client la momentul abonarii.
La nivel de business, emiterea recurenta este lipita de programul de facturare: inainte de a cere banii, generezi o factura, o trimiti clientului si declansezi incasarea exact la data scadentei sau dupa o regula stabilita (de pilda, la inceput de luna). Fluxul corect mapeaza fiecare plata la o factura, pastreaza referinta tranzactiei si arhiveaza toate notificarile conform legislatei fiscale si regulilor de protectie a datelor. Pentru a evita intreruperile, configurezi retrageri alternative (smart retries) atunci cand banca emitenta refuza tranzactia din motive temporare (fonduri insuficiente, depasirea limitelor zilnice, verificari suplimentare). Cu o configuratie buna si o comunicare clara catre clienti, recurenta cu Mastercard poate atinge rate de succes ridicate si un churn involuntar sensibil mai mic.
Pasii practici ca sa pornesti fluxul: de la prima autorizare la rulare automata
Inainte de a apasa butonul de activare, este esential sa clarifici cateva elemente: care este oferta de abonament (tarif, frecventa, perioada de gratie), cum se emite factura si in ce ordine se ruleaza actiunile (facturare, notificare, incasare). Pasii de mai jos descriu un traseu simplu si robust, usor de implementat in majoritatea platformelor compatibile cu Mastercard si cu solutii moderne de facturare.
Flux recomandat, cap-coada:
- Stabileste procesatorul de plati care ofera tokenizare certificata si suport pentru Stored Credentials cu marcaj corect CIT/MIT pentru Mastercard, precum si instrumente de SCA si exonerari conforme PSD2.
- Configureaza primul checkout astfel incat clientul sa accepte explicit abonamentul, tariful si frecventa; autentifica plata initiala cu 3-D Secure si obtine tokenul de card asociat clientului.
- Programeaza motorul de facturare sa creeze factura inainte de scadenta, sa o trimita clientului si sa declanseze incasarea pe baza tokenului, la data stabilita.
- Activeaza reguli de retry inteligente (de exemplu, la 12/24/48 de ore), limiteaza numarul de incercari si notifica transparent clientul despre fiecare incercare esuata sau reusita.
- Mapeaza fiecare tranzactie la factura corespunzatoare si arhiveaza chitantele, raspunsurile bancilor si jurnalele de notificari pentru audit si raportare.
Daca preferi o integrare gata croita pentru emitere automata de facturi si incasari periodice cu card Mastercard, poti explora optiunea de facturare automata cu Mastercard, utila cand vrei sa imbini abonamentele cu un flux fiscal corect, fara sa pornesti de la zero. Orienteaza configurarea spre trasabilitate: fiecare client are un profil de plata, un token si istoricul tuturor incasarilor; fiecare produs/plan are perioada de facturare, perioada de pro-rata (daca te intereseaza alinieri la o data fixa in luna) si reguli de reemitere la schimbari de plan. Nu uita sa configurezi si anularea: clientul poate opri abonamentul, iar tu trebuie sa te asiguri ca programatorul de plati nu mai genereaza tranzactii dupa data de terminare si ca ultimele facturi sunt ajustate corect. Testeaza cu carduri de sandbox scenarii tipice (aprobare, refuz, fonduri insuficiente, card expirat) si analizeaza jurnalele pentru a te asigura ca marcajele CIT/MIT sunt setate conform si ca notificarile catre clienti sunt clare.
Securitate, conformitate si experienta clientului: cum le imbini fara frictiuni
Recurenta bine implementata inseamna siguranta fara a sacrifica experienta. In spate, te bazezi pe tokenizare si pe procese certificate PCI, iar la suprafata oferi claritate si control clientului. Primul pas este sa delimitezi responsabilitatile: nu stoca local datele de card, foloseste furnizorul de plati pentru seifurile criptate si asigura-te ca fluxul tau se incadreaza in scenariile acceptate de Mastercard pentru tranzactii initiate de comerciant.
Set de bune practici pe care merita sa le implementezi din start:
- Obtine consimtamant explicit pentru abonament, afiseaza transparent frecventa, pretul, taxele si momentul urmatoarei incasari; trimite sumarul si termenii pe email imediat dupa activare.
- Aplicarea SCA doar la momentul potrivit: prima plata cu autentificare puternica, urmatoarele plati ca MIT, evitand frictiuni inutile si respectand regulile retelei si ale bancilor emitente.
- Notificari proactive inainte de scadenta (de exemplu, cu 3 zile inainte) si dupa fiecare incercare de plata; ofera butoane rapide pentru actualizarea cardului sau schimbarea planului.
- Politici de retry inteligente bazate pe motivele de refuz si pe istoricul clientului; evita sa incerci la nesfarsit si stabileste praguri care previn disputele.
- Gestionarea disputelor si chargeback-urilor: pastreaza dovada consimtamantului, facturile, jurnalele de notificari si raspunsurile bancii; raspunde rapid si documentat.
Din perspectiva conformitatii, verifica ce tip de chestionar PCI ti se aplica (multe implementari cu tokenizare si hosted fields se incadreaza in SAQ A), pastreaza minimul de date personale necesare si aplica politici clare de retention. In zona de UX, pune controlul in mana clientului: un portal in care vede abonamentele active, facturile, data scadentei, poate intrerupe sau relua serviciul si isi poate actualiza cardul in siguranta. Daca vinzi in mai multe tari, sincronizeaza monedele, taxarea si regulile locale de facturare. Nu in ultimul rand, asigura-te ca mesajele tale explica de ce uneori o banca poate cere re-autentificare la o plata recurenta (de exemplu, in cazuri de risc crescut) si ofera o varianta rapida de reluare a fluxului ca sa nu pierzi incasarea.
Monitorizare, raportare si optimizare continua a ratelor de incasare
Dupa ce pornesti emiterea recurenta, munca abia incepe: ai nevoie de vizibilitate asupra performantei si de cai rapide de interventie. Incepe prin a defini indicatori simpli: rata de aprobare la plati recurente, rata de retry reusite, churn involuntar, numarul de dispute la mia de tranzactii, ponderea cardurilor expirate si durata medie de incasare dupa scadenta. Un tablou de bord operativ te ajuta sa vezi problemele in timp real si sa actionezi inainte sa devina pierderi semnificative.
O prima optimizare tine de calendar: daca incasarile cad frecvent in zile cu risc ridicat de refuz (de exemplu, in weekend sau in zile de sarbatoare), testeaza o deplasare a incercarii principale cu 24 de ore. Recurentele ancorate in ziua facturii pot functiona mai bine decat cele ancorate in ziua inscrierii, in special pentru planurile business. In paralel, foloseste actualizatoarele de cont si tokenizarea de retea, care reduc incidentele la reemiterea cardurilor. Daca procesatorul tau permite, implementeaza logica de cascada intre mai multe rute de autorizare, fara a afecta regulile Mastercard privind prezentarea identitatii comerciantului si a descriptorului de extrase.
Pe partea de facturare, urmareste corelatia directa dintre emitere si incasare: orice factura emisa fara reguli clare de retry si notificare tinde sa ramana neincasata. Automatizeaza colectarea sumelor restante cu limite rezonabile, aplica reduceri conditionate pentru plata rapida acolo unde are sens si mentine o arhiva clara a tuturor corectiilor (note de credit, storno). In multe cazuri, simpla reordonare a mesajelor catre clienti imbunatateste vizibil rata de incasare: anunta din timp, aminteste prietenos, confirma rapid reusita sau indica exact ce trebuie facut cand plata pica.
Nu uita partea de audit si fiscale: numerotarea facturilor, moneda, TVA-ul si cotele speciale trebuie sa ramana consecvente pe tot parcursul abonamentului, inclusiv la upgrade, downgrade sau intreruperi temporare. Testeaza periodic, cu scenarii reale, toata calatoria: inrolare, prima autorizare, reautorizari, card expirat, card inlocuit, suspendare si reluare. Asa vei prinde din timp micile scapari care altfel se transforma in tichete de suport si in venituri pierdute. Cu aceste rutine puse la punct, emiterea recurenta din platile Mastercard devine un motor predictibil pentru cash-flow si o experienta fara surprize pentru clientii tai.
Comentarii
Niciun comentariu încă. Scrie primul!
Lasă un comentariu
Comentariile sunt moderate înainte de publicare. Toate câmpurile marcate cu * sunt obligatorii.
Răspunzi lui ·